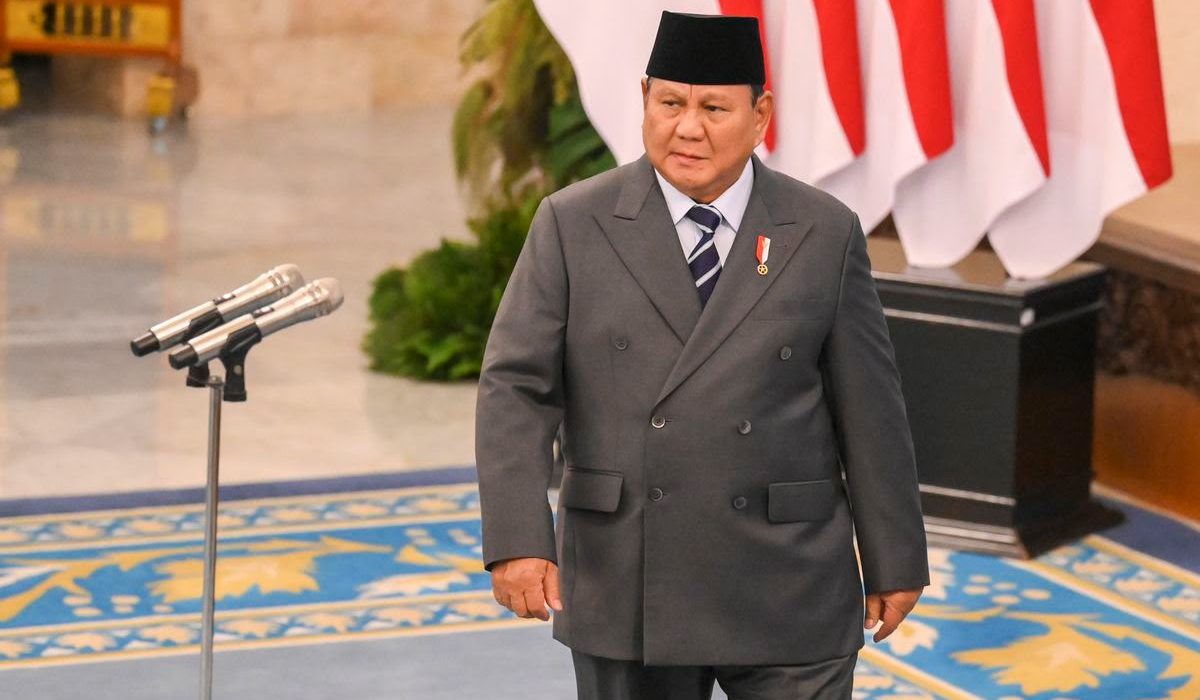
Jakarta, TERITORIAL.COM – Presiden Prabowo Subianto membentuk Dewan Nasional Kesejahteraan Keuangan (DNKK) dan menargetkan penyaluran kredit rakyat mencapai Rp400 triliun pada 2027. Pembiayaan tersebut ditujukan untuk membantu masyarakat mengembangkan usaha sekaligus meningkatkan kesejahteraan keluarga.
Prabowo meresmikan pembentukan DNKK dalam Rapat Koordinasi Nasional Tim Percepatan Akses Keuangan Daerah (Rakornas TPAKD) di JIEXPO Kemayoran, Jakarta, Kamis (22/10/2026).
Pembentukan DNKK didasarkan pada Peraturan Pemerintah (PP) Nomor 42 Tahun 2026. Lembaga ini merupakan perubahan dari Dewan Nasional Keuangan Inklusif (DNKI), dengan fokus kebijakan yang diperluas dari akses layanan keuangan menjadi peningkatan kesejahteraan keuangan keluarga.
Dalam peresmian tersebut, Prabowo menegaskan bahwa pertumbuhan ekonomi harus memberikan manfaat nyata bagi masyarakat, terutama mereka yang selama ini membutuhkan dukungan pembiayaan untuk menjalankan usaha dan memenuhi kebutuhan sehari-hari.
Prabowo Targetkan Kredit Rakyat Rp400 Triliun pada 2027
Prabowo menyampaikan bahwa pemerintah menargetkan penyaluran kredit rakyat sebesar Rp400 triliun pada 2027. Dana tersebut akan diarahkan kepada petani, nelayan, masyarakat pedesaan, penduduk di daerah terpencil dan tertinggal, serta masyarakat berpenghasilan rendah di perkotaan.
Menurut Prabowo, perluasan pembiayaan diharapkan dapat mendorong aktivitas ekonomi dari daerah sekaligus membuka lebih banyak kesempatan usaha bagi masyarakat.
“Di tahun yang akan datang, rencana kita, sasaran kita insyaallah terwujud, saya ingin menyalurkan Rp400 triliun kepada para petani, nelayan, dan mereka-mereka yang berada di pedesaan, dan di daerah-daerah terpencil, dan daerah-daerah yang tertinggal, juga di daerah-daerah perkotaan yang mereka yang berpenghasilan rendah,” kata Prabowo.
Ia juga mengapresiasi penyaluran kredit yang telah mencapai sekitar Rp53 triliun dengan penerima manfaat sekitar dua juta warga.
Dalam laporan pemerintah yang disampaikan melalui Kementerian Koordinator Bidang Perekonomian, target kredit rakyat tersebut diarahkan untuk memperkuat perekonomian daerah dan memperluas akses masyarakat terhadap sumber pembiayaan.
Prabowo menegaskan, ukuran keberhasilan pembangunan tidak cukup dilihat dari pertumbuhan ekonomi secara keseluruhan. Peningkatan pendapatan riil dan kemampuan masyarakat membeli kebutuhan sehari-hari juga harus menjadi perhatian.
“Kesejahteraan tidak boleh hanya menjadi kata-kata slogan. Arti sesungguhnya dari kesejahteraan adalah bahwa penghasilan rakyat secara riil, secara nyata harus meningkat, harus meningkat. Bahwa setiap keluarga harus memiliki daya beli yang nyata,” ujarnya.
DNKK Ubah Fokus Kebijakan Keuangan Inklusif
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menjelaskan bahwa perubahan DNKI menjadi DNKK mencerminkan perluasan sasaran kebijakan pemerintah dalam sektor keuangan.
Jika sebelumnya kebijakan keuangan inklusif lebih menitikberatkan pada keterlibatan masyarakat dalam sistem keuangan formal, kini perhatian pemerintah juga diarahkan pada manfaat yang diterima keluarga dari penggunaan layanan tersebut.
“Kalau Dewan Nasional Keuangan Inklusif hanya inclusivity, Pak, hanya keterlibatan masyarakat mempunyai rekening. Tetapi Bapak Presiden sudah merubah orientasinya menjadi kesejahteraan keuangan keluarga, Pak,” kata Airlangga.
Dengan pendekatan ini, kepemilikan rekening bukan lagi satu-satunya ukuran keberhasilan. Pemerintah juga ingin memastikan masyarakat mampu memanfaatkan layanan keuangan untuk mengembangkan usaha, mengelola pendapatan, menghadapi kebutuhan mendesak, dan menjaga kondisi ekonomi keluarga.
Keluarga dipandang sebagai unit ekonomi terkecil yang berperan penting dalam perekonomian nasional. Karena itu, peningkatan kesejahteraan masyarakat perlu dimulai dari kemampuan setiap keluarga mengelola keuangannya.
“Jadi kalau kita bicara ekonomi makro, yang diluncurkan Pak Presiden di sini adalah keluarga per keluarga. Ekonomi terkecil di masyarakat kita adalah ekonomi keluarga,” ujar Airlangga.
Inklusi Keuangan Indonesia Capai 93,61 Persen
Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang diumumkan Otoritas Jasa Keuangan (OJK), Lembaga Penjamin Simpanan (LPS), dan Badan Pusat Statistik (BPS), indeks inklusi keuangan Indonesia mencapai 93,61 persen. Sementara itu, indeks literasi keuangan tercatat sebesar 69,57 persen.
Data yang diumumkan pada Agustus 2026 tersebut menunjukkan bahwa akses masyarakat terhadap layanan keuangan sudah relatif luas. Namun, tingkat pemahaman masyarakat mengenai produk dan layanan keuangan masih lebih rendah dibandingkan tingkat penggunaannya.
Sebagai perbandingan, hasil SNLIK 2025 mencatat indeks inklusi keuangan sebesar 92,74 persen dan indeks literasi keuangan sebesar 66,64 persen.
Artinya, akses terhadap layanan keuangan dan pemahaman masyarakat sama-sama mengalami peningkatan. Meski demikian, masih diperlukan upaya untuk memastikan layanan keuangan digunakan secara tepat dan memberikan manfaat bagi kehidupan masyarakat.
Data SNLIK 2026 juga menunjukkan adanya perbedaan antara wilayah perkotaan dan perdesaan. Indeks inklusi keuangan di perkotaan mencapai 95,47 persen, sedangkan di perdesaan sebesar 90,39 persen. Untuk literasi keuangan, indeks perkotaan tercatat 72,54 persen dan perdesaan 64,42 persen.
Perbedaan tersebut memperlihatkan bahwa masyarakat di wilayah perdesaan masih membutuhkan dukungan untuk memperluas akses sekaligus meningkatkan pemahaman mengenai layanan keuangan.
Kondisi ini menjadi salah satu tantangan bagi pemerintah dalam menjalankan kebijakan DNKK, khususnya untuk memastikan pembiayaan dan edukasi keuangan dapat menjangkau masyarakat yang membutuhkan.
Tiga Aspek Kesejahteraan Keuangan Keluarga
Airlangga menjelaskan, kebijakan kesejahteraan keuangan akan memperhatikan tiga aspek utama, yaitu financial wellness, financial resilience, dan financial security.
Financial wellness berkaitan dengan kondisi keuangan yang sehat, termasuk kemampuan keluarga mengelola pendapatan dan pengeluaran. Sementara itu, financial resilience mengacu pada kemampuan menghadapi tekanan ekonomi, seperti kehilangan penghasilan atau munculnya kebutuhan mendesak.
Adapun financial security berkaitan dengan rasa aman dalam mengelola keuangan serta kemampuan menjaga kestabilan ekonomi keluarga.
Ketiga aspek tersebut menjadi bagian dari upaya pemerintah untuk memastikan masyarakat tidak hanya memiliki akses terhadap layanan keuangan, tetapi juga mempunyai kemampuan menggunakannya untuk memenuhi kebutuhan dan merencanakan masa depan.
Dalam pelaksanaannya, pemerintah menyiapkan strategi nasional kesejahteraan keluarga yang akan diterapkan hingga tingkat daerah. Langkah tersebut mencakup penguatan literasi keuangan serta perluasan pembiayaan bagi usaha mikro, kecil, dan menengah (UMKM).
Melalui kebijakan ini, pemerintah berharap pelaku usaha kecil dan masyarakat berpenghasilan rendah memiliki kesempatan lebih besar untuk mengembangkan kegiatan ekonomi secara berkelanjutan.
Pemerintah Dorong Sinergi Pusat dan Daerah
Prabowo menegaskan bahwa seluruh potensi dan kekayaan alam Indonesia harus dikelola untuk sebesar-besarnya kemakmuran rakyat.
Untuk mencapai tujuan tersebut, pemerintah pusat, pemerintah daerah, dan lembaga jasa keuangan perlu bekerja sama dalam memperluas akses pembiayaan serta meningkatkan kemampuan masyarakat mengelola keuangan.
Peran pemerintah daerah dinilai penting karena kebutuhan dan kondisi ekonomi setiap wilayah tidak selalu sama. Program pembiayaan perlu disesuaikan dengan karakteristik masyarakat, termasuk petani, nelayan, pelaku UMKM, dan keluarga berpenghasilan rendah.
Di sisi lain, penyaluran kredit juga perlu diikuti dengan pemahaman mengenai penggunaan dana, pengelolaan usaha, dan kemampuan membayar kewajiban. Dengan begitu, pembiayaan dapat dimanfaatkan untuk kegiatan produktif dan tidak menambah beban keuangan masyarakat.
Pembentukan DNKK dan target kredit rakyat Rp400 triliun pada 2027 menjadi bagian dari upaya pemerintah memperkuat ekonomi dari tingkat keluarga. Tantangan berikutnya adalah memastikan penyaluran pembiayaan berjalan tepat sasaran dan benar-benar berdampak pada peningkatan pendapatan, daya beli, serta ketahanan ekonomi masyarakat.
Sumber: Kementerian Koordinator Bidang Perekonomian, Otoritas Jasa Keuangan (OJK), Lembaga Penjamin Simpanan (LPS), dan Badan Pusat Statistik (BPS).